Поступление внеоборотных активов путем их приобретения за плату
За плату внеоборотные активы – объекты основных средств приобретаются на основании договоров купли–продажи (договоров поставки), в отношении объектов нематериальных активов на основании договора уступки (приобретения).
Первоначальная стоимость объектов внеоборотных активов формируется из затрат, представленных в таблице.
Таблица
Затраты, входящие в первоначальную стоимость объектов внеоборотных актов
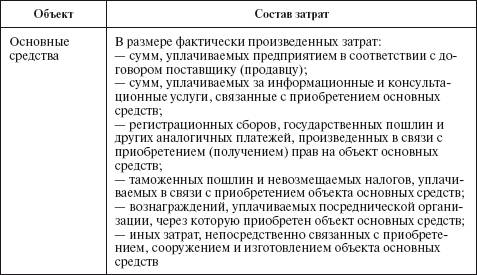
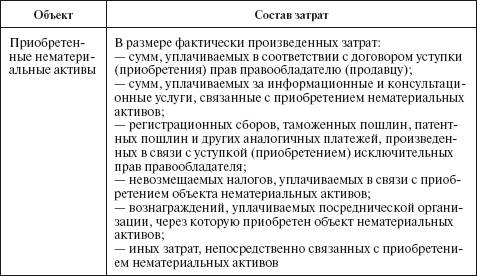
Приобретение оборудования, машин, инструмента, инвентаря и других объектов основных средств на основании договоров купли–продажи отражается по субсчету 08–4 «Приобретение объектов основных средств»; затраты по приобретению нематериальных активов – по дебету субсчета 08–5 «Приобретение нематериальных активов».
Смотрите также
Принятие к учету неучтенного автотранспорта
На основании п. 36 Методических указаний по бухгалтерскому учету основных средств
неучтенные объекты основных средств, выявленные при проведении организацией инвентаризации
активов и обязательств, ...
Научно-исследовательские и опытно-конструкторские работы
Правовое регулирование НИОКР определено в гл 38 «Выполнение научно-исследовательских
и опытно-конструкторских работ» ТК РФ. В соответствии с данной главой договор на
выполнение научно-исследовател ...
Учет амортизации автотранспорта
В соответствии с п. 3 ст. 4 Закона о бухгалтерском учете организации, перешедшие
на упрощенную систему налогообложения, освобождаются от обязанности ведения бухгалтерского
учета, за исключением уч ...