Синтетический и аналитический учет денежных средств
Аналитический учет по субсчету 55–2 ведется по каждой полученной чековой книжке.
На субсчете 55–3 «Депозитные счета» учитывают движение средств, внесенных организацией в банковские и другие вклады.
Перечисление денежных средств во вклады отражается организацией по дебету счета 55 в корреспонденции со счетом 51 или 52. При возврате кредитной организацией сумм вкладов в учете организации производятся обратные записи.
Аналитический учет по субсчету 55–3 ведется по каждому вкладу.
На отдельных субсчетах, открываемых к счету 55 «Специальные счета в банках», учитывается движение обособленно хранящихся в кредитной организации средств целевого финансирования, в частности, поступивших бюджетных средств, средств на финансирование капитальных вложений, аккумулируемых и расходуемых организацией с отдельного счета.
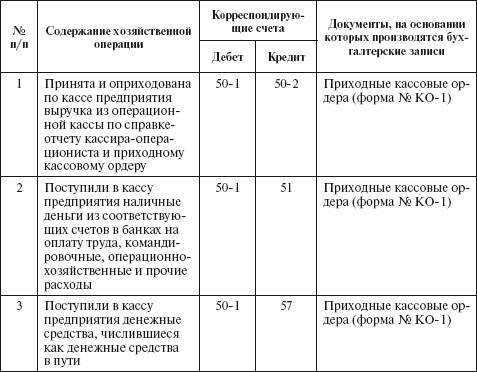
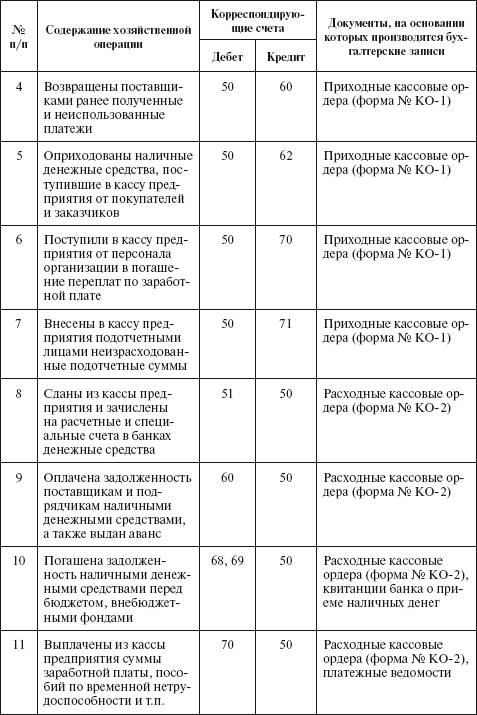
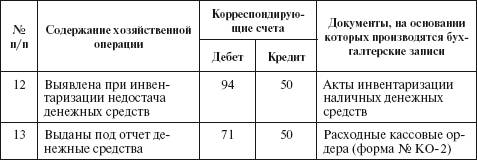
Типовая корреспонденция счетов по учету денежных средств
Смотрите также
Соотношение национальных и международных стандартов
МСФО разрабатываются таким образом, чтобы они были приемлемы для различных моделей
национальных бухгалтерских систем. Международные стандарты финансовой отчетности
периодически пересматриваются по ...
Информация бухгалтерской отчетности
МСФО 38 содержит широкий перечень показателей бухгалтерской информации о нематериальных
активах. По всем учетным группам нематериальных активов формируется информация о
сроках полезной службы и пр ...
Оценка запасов
В соответствии с МСФО 2 основным способом оценки запасов является оценка по наименьшей
из двух величин:
- себестоимости и
- возможной чистой цены продаж.
Под возможной чистой ценой продажи понима ...