Учет государственной поддержки и целевого финансирования
Дт 20 Кт 76 – на сумму, в которую уже вошла сумма льготы.
И на перечисленные (с учетом льгот) страховые взносы: Дт 76 Кт 51.
При наступлении страхового случая делают проводки, как и при первом варианте финансирования, кроме отражения целевого финансирования, которое в данном случае нигде не было отражено. https://veedeeo.ru официальный сайт
Синтетический учет целевого финансирования, в частности государственной поддержки, на сельскохозяйственных предприятиях ведется в ведомости № 70–АПК по субсчетам в разрезе видов финансирования. В конце отчетного периода итоговые данные из ведомости заносят в журнал–ордер № 12–АПК с отражением кредитовых оборотов по счету 86 «Целевое финансирование» в корреспонденции с соответствующими счетами.
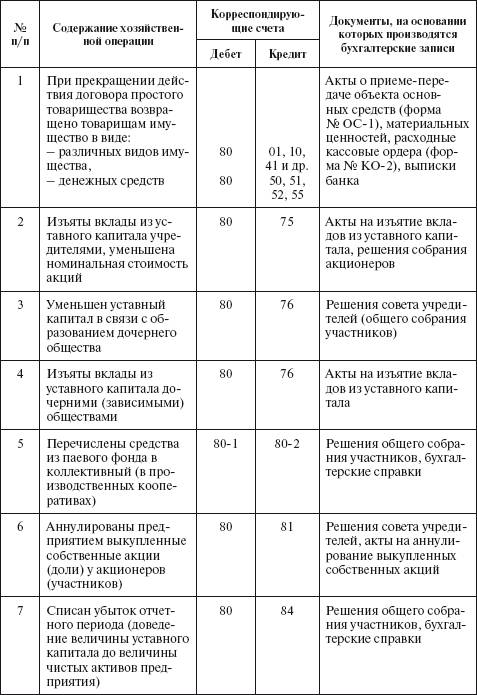
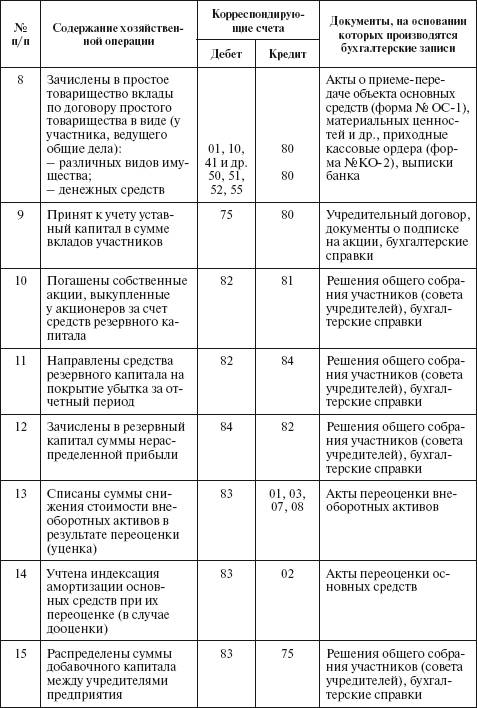
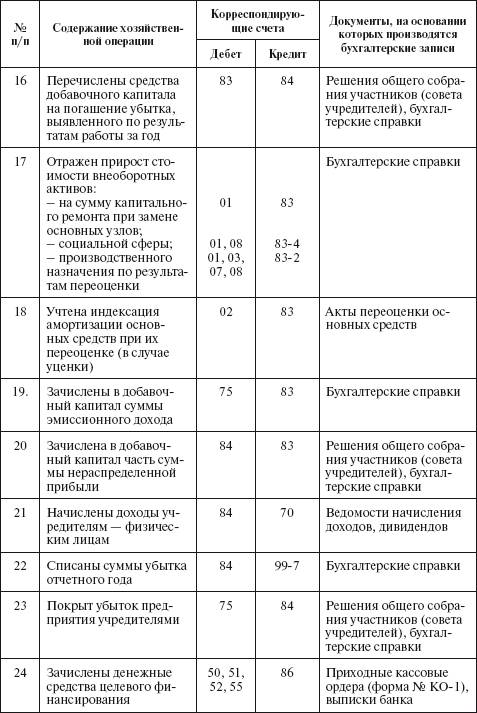
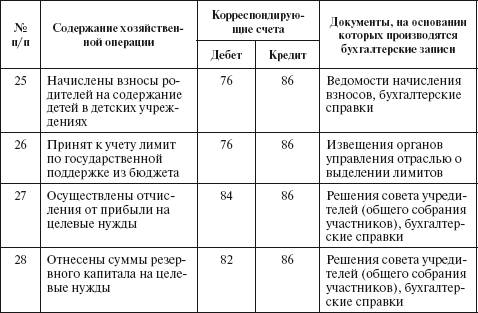
Типовая корреспонденция счетов по учету капитала, резервов, целевого финансирования
Смотрите также
Проценты по заемным средствам
В бухгалтерском учете начисленные до принятия к учету основных средств и материально-производственных
запасов проценты по заемным средствам подлежат учету в составе первоначальности
стоимости осно ...
Контроль за уровнем радиационного излучения денежных знаков
В соответствии с Законом Российской Федерации от 27.04.1993 N 4871-1 "Об обеспечении
единства измерений" государственный метрологический контроль и надзор распространяются
в том числе на ...
Закрывающие и обратные проводки
Кроме корректирующих записей в конце отчетного периода (года) должны быть сделаны
закрывающие записи, или проводки (closing entries), которые закрывают (обнуляют)
счета доходов и расходов. Посколь ...