Цены, торговые наценки, оценка товарных запасов
Существуют ситуации, когда выручка от продажи товаров какое-то время не может быть признана в бухгалтерском учете. Это могут быть экспортируемые товары, товары, переданные другим организациям для продажи на комиссионных началах и т. д.
Для учета движения информации о наличии и движении товаров такого рода (т. е. если по договору предусмотрен отличный от общепринятого порядок перехода права собственности на товар) предназначен счет 45 «Товары отгруженные». В бухгалтерском балансе отгруженные товары показывают по фактической полной себестоимости.
Аналитический учет по счету 45 рекомендуется вести по местонахождению и отдельным видам товаров. Счет 45 «Товары отгруженные» корреспондирует со следующими счетами (табл. 2). 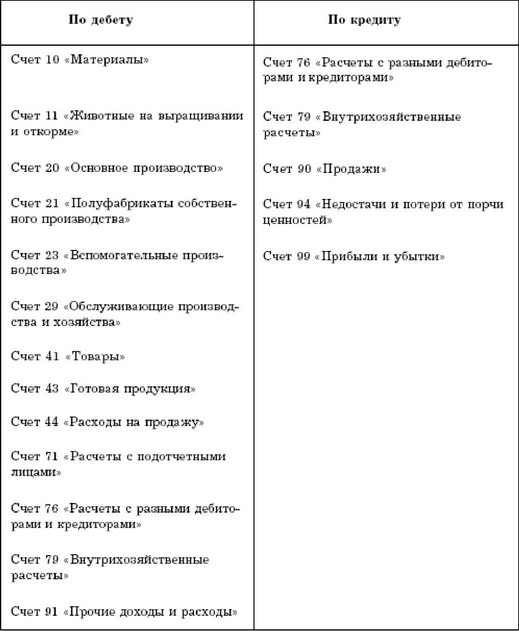
На конец отчетного года в организации торговли может сложиться ситуация, когда требуется отразить в учете товары, цена на которые в течение года снизилась, - морально устаревшие, частично потерявшие свои потребительские свойства и т. д. Если цена, по которой предполагается реализовать уцененный товар, выше цены его приобретения, порядок отражения в бухгалтерском учете остается прежним - по стоимости приобретения. Если же предполагаемая продажная цена товара ниже цены, по которой он был приобретен (т. е. его фактической стоимости), в бухгалтерской отчетности он должен быть отражен именно по предполагаемой продажной цене. Разница между стоимостью приобретения и предполагаемой продажной ценой относится на финансовый результат коммерческой деятельности организации.
Смотрите также
Расчетная база резерва на возможные потери по средствам, размещеннымна
корреспондентских счетах
Элементами расчетной базы резерва являются остатки на балансовых счетах:
30110 "Корреспондентские счета кредитных организаций в банках-корреспондентах";
30114 "Корреспондентские счета ...
Экономические предпосылкимеждународной стандартизации бухгалтерского учета
Первая глава ознакомит Вас с историческими и экономическими предпосылками стандартизации
бухгалтерского учета на национальном, региональном и международном уровнях, процессом
создания региональных ...
Содержание отчета о прибылях и убытках в соответствии с американскими
стандартами
Отчет о прибылях и убытках, составленный в соответствии с американскими стандартами,
условно можно разбить на две части:
1) прибыль от обычной (продолжающейся) деятельности (income from continuing ...