Дивиденды
Для расчета суммы дивидендов используется показатель чистой прибыли (при расчете учитываются и отложенные налоговые активы (ОНА) и обязательства (ОНО) (Письмо Минфина России от 25.01.2005 № 03-03-01-04/1/28).
Если организация выплачивает дивиденды (доходы) учредителям (участникам), то согласно п. 2 ст. 275 НК РФ она признается налоговым агентом. Таким образом, организация должна исчислить, удержать из доходов учредителей (участников) и перечислить в бюджет налог с суммы выплаченных доходов (НДФЛ). Такая обязанность возникает у организации независимо от того, кто является участником: организация или физическое лицо, иностранец или резидент.
Налог удерживается организацией в момент выплаты доходов и перечисляется в бюджет в течение 10 дней со дня выплаты дохода (п. 4 ст. 287 НК РФ).
При этом налог удерживается с применением следующих ставок:
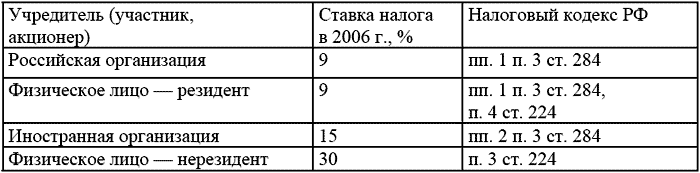
С 1 января 2005 г. Федеральным законом
от 29.07.2004 № 95-ФЗ ставка налога в отношении доходов в виде дивидендов, выплачиваемых
российским учредителям (участникам) – организациям и физическим лицам, увеличена
с 6 до 9%. Новая ставка применяется ко всем суммам дивидендов, выплачиваемым после
1 января 2005 г., независимо от того, когда и за какой период начислены дивиденды.
Даже если в 2005 г. организация выплачивает дивиденды за 2004 г. (или за еще более
ранние периоды), то налог удерживается по ставке 9% (Письмо Минфина России от 29.06.2005
№ 03-05-01-04/215).
Смотрите также
Оценка запасов
Второй значительной учетной проблемой является оценка стоимости запасов. В приведенных
ранее примерах речь шла о запасах, имеющих одинаковую цену. Однако цена одних и
тех же закупаемых запасов мож ...
Сводная бухгалтерская отчетность организации, подготовленная в соответствии
с международными стандартами финансовой отчетности, за 2003 год
Консолидированный бухгалтерский баланс по МСФО (в тысячах российских рублей с
учетом покупательной способности рубля на 31 декабря 2003 года)
┌─────── ...
Резерв под снижение стоимости материалов
Пунктом 25 ПБУ 5/01, утвержденным Приказом Минфина России от 09.06.2001 № 44н,
предусмотрена возможность создания резерва под снижение стоимости материально-производственных
запасов, который образ ...