Материально-производственные запасы
Порядок учета поступления и выбытия материально-производственных запасов: сырья, основных и вспомогательных материалов, топлива, покупных полуфабрикатов, комплектующих изделий, запасных частей, тары, используемой для упаковки и транспортировки продукции (товаров) регулируется ПБУ5/01, Методическими указаниями по учету МПЗ.
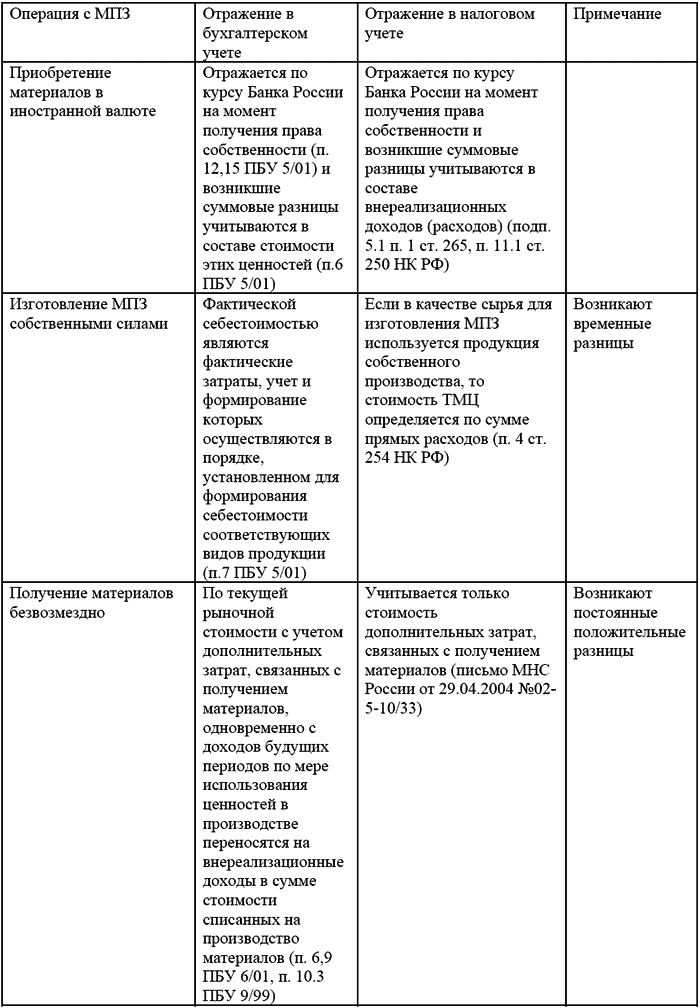
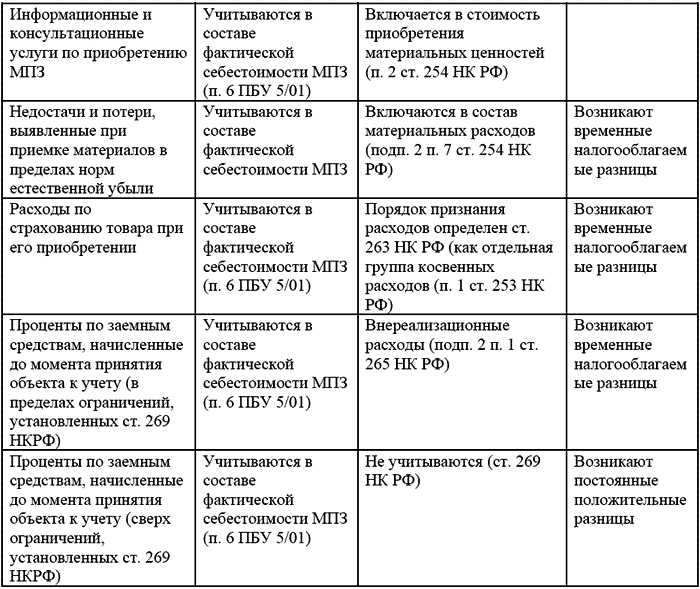
Специфика отдельных операций по учету материально-производственных запасов в бухгалтерском и налоговом учетах представлена ниже:
Смотрите также
Действия при утрате или краже банковской карты
В случае утраты или кражи карты клиент заявляет о данном факте в службу клиентской
поддержки кредитной организации.
Сотрудники службы клиентской поддержки, принявшие сообщение, в специальном журнал ...
Учет векселей, номинированных в иностранной валюте
Бухгалтерский учет векселей, номинированных в иностранной валюте, не регламентирован
нормативными актами Банка России. Однако в связи с многочисленными запросами кредитных
организаций Банк России ...
Надзорная деятельность
К расходам, связанным с производством и реализацией и признаваемым для целей
налогообложения относятся отчисления налогоплательщиков, осуществляемые на обеспечение
предусмотренной законодательство ...