Приложение 15
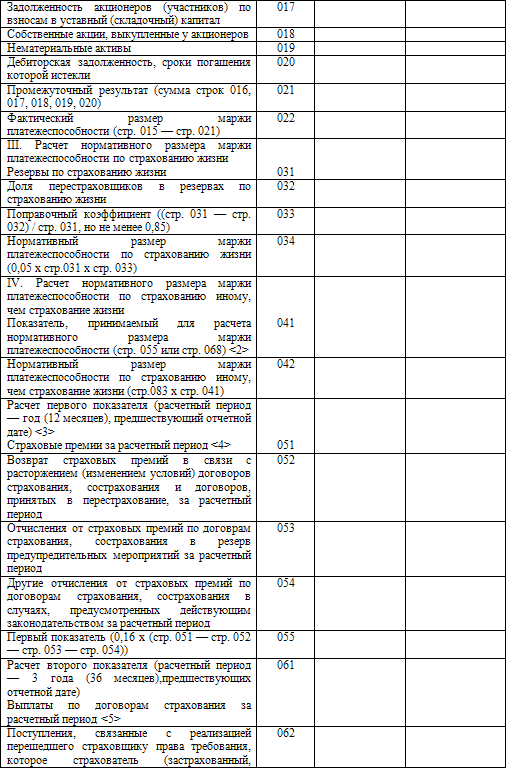
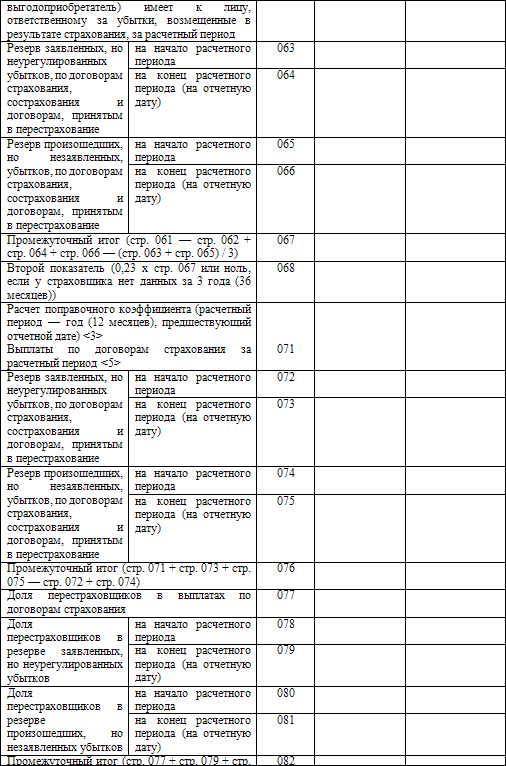
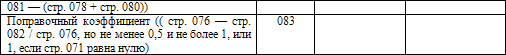
ОТЧЕТ О ПЛАТЕЖЕСПОСОБНОСТИ СТРАХОВОЙ ОРГАНИЗАЦИИ 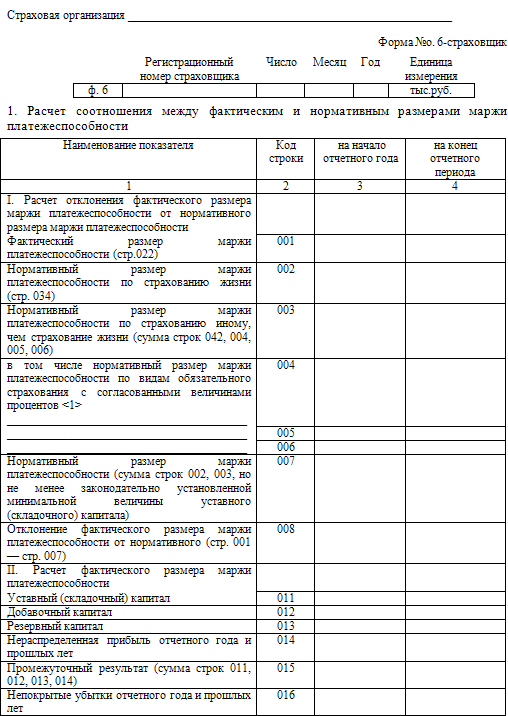
 https://pinuphelp.baby официальное рабочее зеркало
<1> Рассчитывается по разделу 2 формы №. 6-страховщик в соответствии с пунктом 8 Положения о порядке расчета страховщиками нормативного соотношения активов и принятых ими страховых обязательств, утвержденного Приказом Министерства финансов Российской Федерации от 2 ноября 2001 г. №. 90н (регистрационный номер Министерства юстиции Российской Федерации 3112 от 21 декабря 2001 г.).
В графе 1 строк 040, 050, 060 указывается вид обязательного страхования с согласованными величинами процентов.
<2> Максимальное значение показателей по указанным строкам.
<3> Расчетный период может быть уменьшен в соответствии с пунктом 7 Положения о порядке расчета страховщиками нормативного соотношения активов и принятых ими страховых обязательств, утвержденного Приказом Министерства финансов Российской Федерации от 2 ноября 2001 г. №. 90н.
<4> Сумма страховых премий по договорам страхования (основным договорам), сострахования и договорам, принятым в перестрахование.
<5> Сумма выплат по договорам страхования (основным договорам), сострахования и договорам, принятым в перестрахование.
Справка к подразделу IV 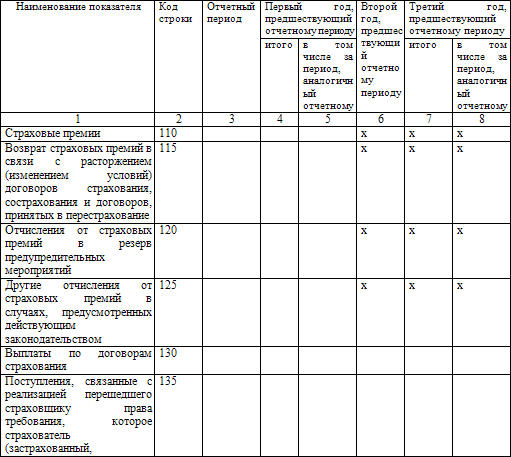
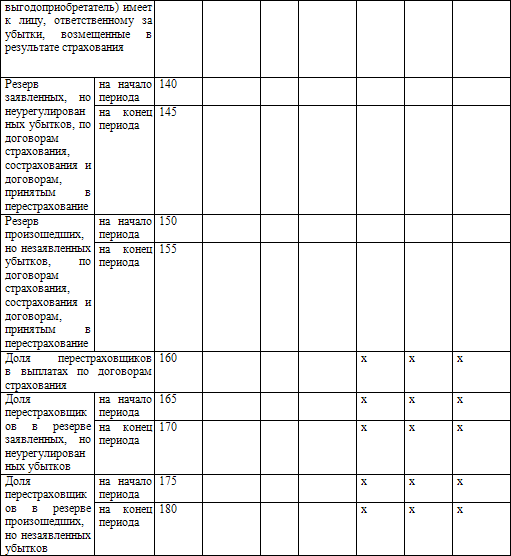
2. Расчет нормативного размера маржи платежеспособности по виду обязательного страхования с согласованными величинами процентов, используемыми при расчете первого и второго показателей <1>
Вид обязательного страхования
Дата и номер письма
Федеральной службы страхового надзора 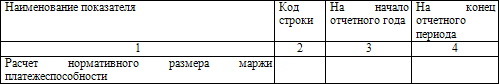
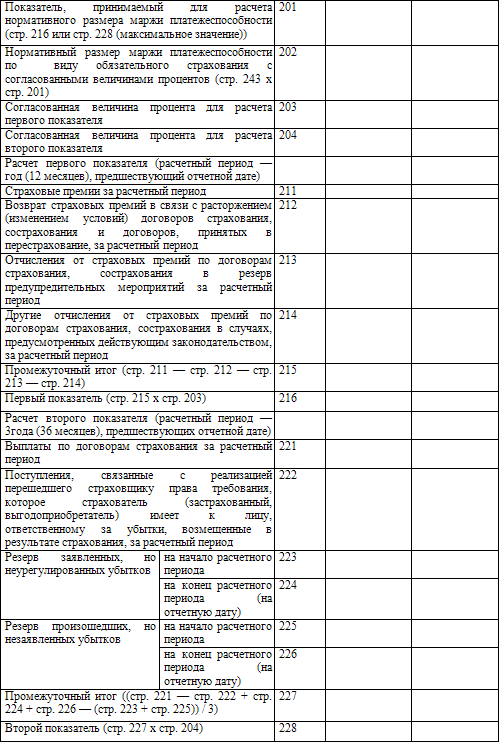
<1> Расчет первого и второго показателей производится на основании данных по виду обязательного страхования с согласованными величинами процентов (например, под страховыми премиями подразумевается сумма страховых премий по виду обязательного страхования с согласованными величинами процентов). 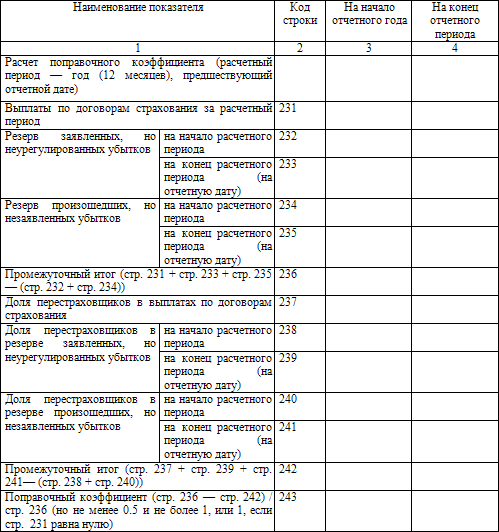
Справка к разделу 2
Вид обязательного страхования
Дата и номер письма
Федеральной службы страхового надзора _ 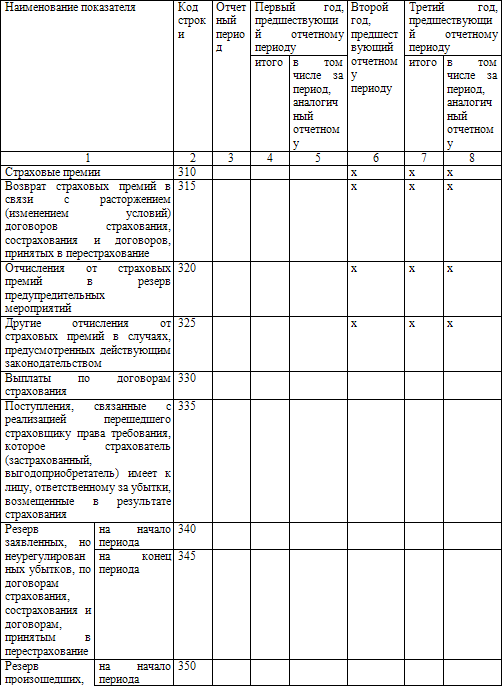
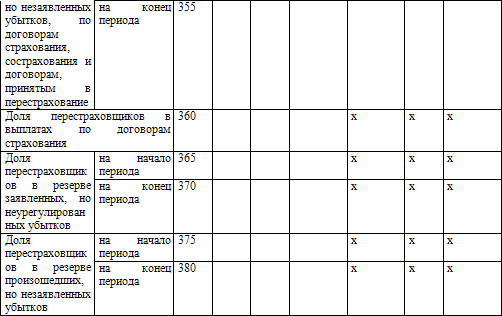
Руководитель _ _
Главный бухгалтер
(подпись)
(расшифровка подписи)
(подпись)
(расшифровка подписи)
« » 200_г.
Смотрите также
Доплата за работу в выходные и нерабочие праздничные дни
Привлечение работников к работе в выходные и нерабочие праздничные дни допускается
в исключительных случаях, когда это вызвано необходимостью обслуживания клиентов,
инкассации выручки, своевременн ...
Резюме
Стандартизация бухгалтерского финансового учета является закономерностью и добротной
основой его эволюции. Развитие частной собственности, торговли, кредита, капитала,
распространение к началу XIX ...
Неотделимые улучшения
Важно различать такие понятия, как «ремонт» и «неотделимые улучшения». Понятие
ремонт раскрыто в Ведомственных строительных нормах ВСН 58-88 (р) «Положение об
организации и проведении реконструкци ...