Отражение операций по финансовым вложениям в регистрах бухгалтерского учета
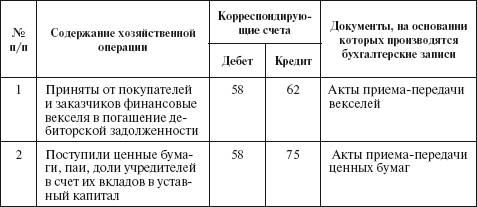
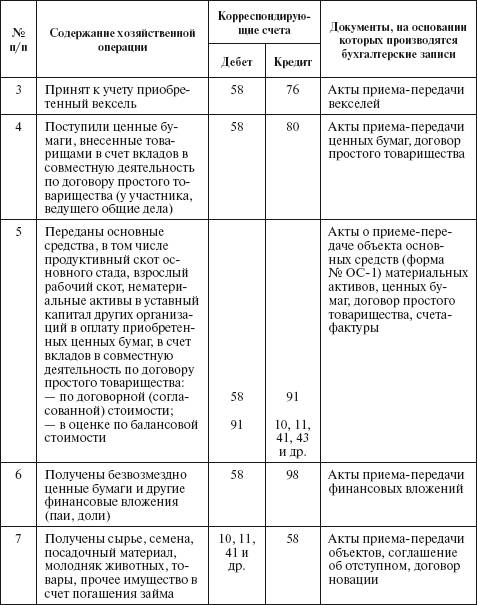
При инвентаризации финансовых вложений проверяют фактические затраты в ценные бумаги и уставный капитал других организаций, а также займы, предоставленные другим организациям. Выявленные при инвентаризации неучтенные ценные бумаги приходуют по дебету счета 58 с кредита счета 91 на основе данных инвентаризационной описи ценных бумаг и бланков строгой отчетности (форма № ИНВ–16). Недостачи и потери от порчи ценных бумаг списывают со счета 58 в дебет счета 94 «Недостачи и потери от порчи ценностей», некомпенсируемые потери ценных бумаг, связанные со стихийными бедствиями, пожарами и т.п., со счета 58 списывают на счет 91 «Прочие доходы и расходы».
Типовая корреспонденция счетов по учету финансовых вложений
Смотрите также
Сравнительная характеристика учета инвестиций в дочерние и зависимые общества
и совместную деятельность по международным и российским стандартам
Признак сравнения
Единство
Различия
Терминология
1) Содержание термина "инвестиции в дочерние компании (общества)"
2) ...
Услуги
П. 2 ст. 318 НК РФ был дополнен ч. 3, в соответствии с которой налогоплательщики,
оказывающие услуги, вправе относить сумму прямых расходов, осуществленные в отчетном
(налоговом) периоде, в полном ...
Учет вложений во внеоборотные активы
После изучения этой главы вы узнаете:
- о понятии и классификации вложений во внеоборотные активы;
- о синтетическом и аналитическом учете операций поступления основных фондов;
- о поступлении осно ...