Учет расчетов по налогам и сборам, по социальному страхованию и обеспечению
Сельскохозяйственные предприятия, являясь субъектами Российской Федерации, подпадают под действие всех российских законодательных актов. Не составляет исключение и налоговое законодательство.
Современная отечественная система налогообложения
представляет собой совокупность федеральных, региональных и местных налогов, принципов, форм и методов их установления, изменения и отмены, уплаты и применения мер по обеспечению их уплаты, осуществления налогового контроля, а также привлечения к ответственности и мер ответственности за нарушение налогового законодательства.
В практике российского хозяйствования применяются:
1) общая система налогообложения;
2) специальные налоговые режимы:
• система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог – ЕСХН),
• упрощенная система налогообложения (УСН),
• единый налог на вмененный доход для отдельных видов деятельности (ЕНВД).
Сельскохозяйственные предприятия, работающие в общем режиме налогообложения, уплачивают все налоги, которые применяются на территории страны и по которым предприятие выступает налогоплательщиком. К таким налогам относятся:
• федеральные налоги (НДС, акцизы, налог на прибыль, НДФЛ, ЕСН, пошлины, лесной, водный, экологический, федеральные лицензионные сборы – ст. 13 НК РФ);
• региональные налоги (налог на имущество организаций, налог на игорный бизнес, региональные лицензионные сборы – ст. 14 НК РФ);
• местные налоги (земельный налог, местные лицензионные сборы – ст. 15 НК РФ).
Система налогообложения на основе ЕСХН представляет собой специальный налоговый режим и позволяет соблюдать принцип равенства при налогообложении, обеспечивать единые критерии для всех хозяйствующих субъектов в сфере сельскохозяйственного
производства независимо от вида производимой сельскохозяйственной продукции. Воспользоваться данной системой могут лишь те предприятия, хозяйственная специализация которых позволяет иметь в общем объеме выручки товаров (работ, услуг) долю выручки от реализации произведенной и переработанной собственной сельскохозяйственной продукции не менее 70%.
Переход на уплату ЕСХН не предусматривает ведения сельскохозяйственными товаропроизводителями бухгалтерского учета упрощенным способом (помимо законодательства в области нормативного регулирования, предусматривающего его ведение упрощенным способом с сокращением соответствующих форм отчетности). В этом смысле преимуществ у плательщиков ЕСХН по сравнению с плательщиками по другим системам налогообложения нет.
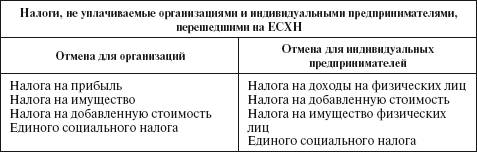
Переход на уплату ЕСХН предусматривает отмену налогов, перечисленных в таблице:
Объектом обложения ЕСХН является налоговая база.
Налоговой базой
признается денежное выражение доходов, уменьшенных на величину расходов. При этом расходами считаются обоснованные (экономически оправданные) и документально подтвержденные расходы, осуществленные налогоплательщиком. Ст. 346 8 НК РФ определяет фиксированный размер налоговой ставки
в размере 6% от налоговой базы.
Учет расчетов по налогамосуществляется на счете 68 «Расчеты по налогам и сборам». Счет 68 может иметь развернутое сальдо. К данному счету открываются субсчета по видам налогов и сборов, в частности:
Смотрите также
Начисление процентов, причитающихся кредитной организации по кредиту
Начисление процентов по предоставленным кредитам производится в 2006 году в соответствии
с Положением N 39-П на остаток задолженности по основному долгу, учитываемой на
соответствующем балансовом ...
Векселя
В обеспечение обязательств под полученные ценности организация может выдать собственный
вексель. В этом случае задолженность по сделке числиться на балансе в полной сумме
задолженности. При исполь ...
Учет расходов на приобретение автотранспортных средств
Расходы на приобретение основных средств (в том числе транспортных средств) относятся
на уменьшение налоговой базы по единому налогу на основании пп. 1 п. 1 ст. 346.16
НК РФ в порядке, установленн ...