Натуральная оплата труда на сельскохозяйственных предприятиях
Согласно п. 1 ст. 226 НК РФ организация, в которой налогоплательщик получил доход, обязана исчислить, удержать у него и уплатить сумму НДФЛ.
Как следует из п. 4 ст. 226 НК РФ, начисленную сумму НДФЛ организация удерживает у налогоплательщика за счет любых денежных средств, выплачиваемых работнику. Удерживаемая сумма НДФЛ не может превышать 50% суммы выплаты.
Существует и такое понятие, как «материальная выгода».
Работник предприятия, как правило, приобретает (факт реализации присутствует) продукцию (товары, работы, услуги) по ценам ниже рыночных, что и составляет материальную выгоду работника. В таком случае с разницы между рыночной и льготной стоимостью продукции, полученной работником в качестве оплаты труда, также должен взиматься НДФЛ.
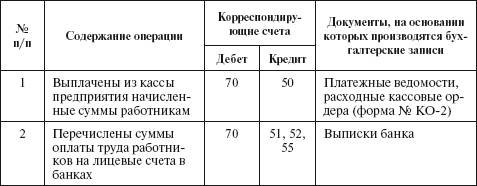
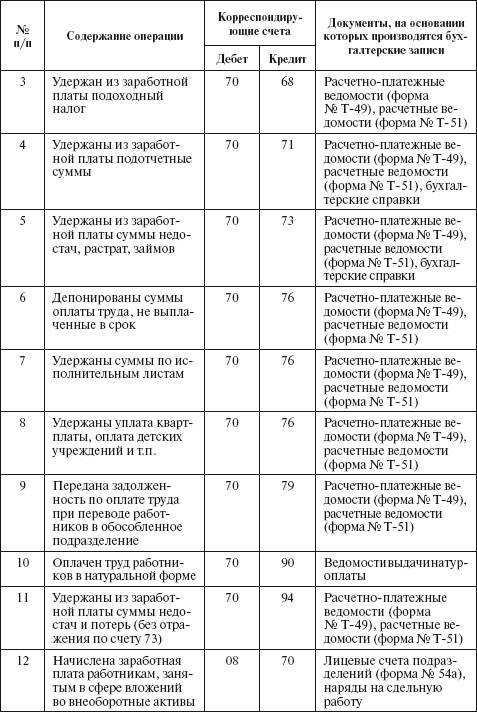
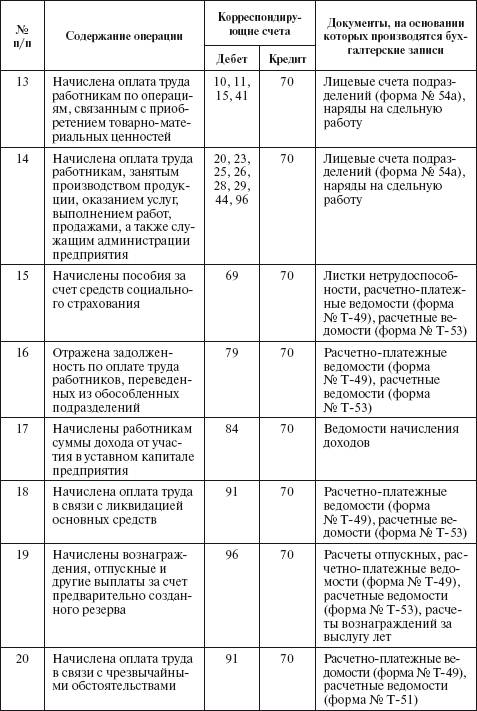
Типовая корреспонденция счетов по учету оплаты труда
Смотрите также
Предъявление векселя к платежу по сроку
При предъявлении векселя к платежу на счете по учету векселей "до востребования"
открывается отдельный лицевой счет "Учтенные векселя, отосланные на инкассо", на
который перено ...
Правовые основы арендных отношений
Параграфом 3 "Аренда транспортных средств" гл. 34 "Аренда" ГК РФ предусмотрены
два вида аренды транспортных средств: с экипажем и без экипажа.
В соответствии со ст. 632 ГК РФ по ...
Интерпретации МСФО
N
Название
Интерпретируемый
стандарт
ПКИ 5
Классификация финансовых инструментов -
резервы на условное погашение
МСФ ...