Учет полуфабрикатов, затрат в обслуживающих и вспомогательных производствах, брака в производстве
К суммам, уменьшающим потери от брака, относят стоимость забракованной продукции по цене возможного использования; суммы, фактически удержанные с виновников брака, и суммы, фактически взысканные или присужденные арбитражем (судом) с поставщиков за поставку недоброкачественной продукции, сырья, материалов или полуфабрикатов, в результате использования которых допущен брак.
Правильная организация учета производственных затрат на сельскохозяйственном предприятии позволит иметь достоверную и полную информации о расходах, которые несет хозяйство, структуре затрат по статьям и подразделениям, даст возможность оперативно принимать решения в ценовой политике предприятия и таким образом влиять на финансовые результаты сельскохозяйственного предприятия.
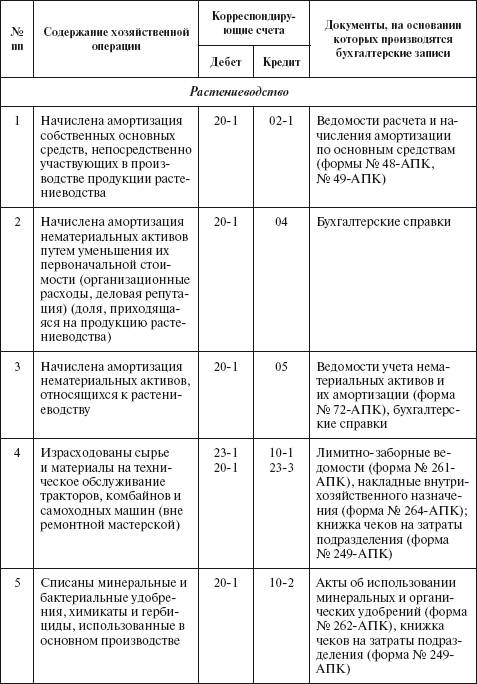
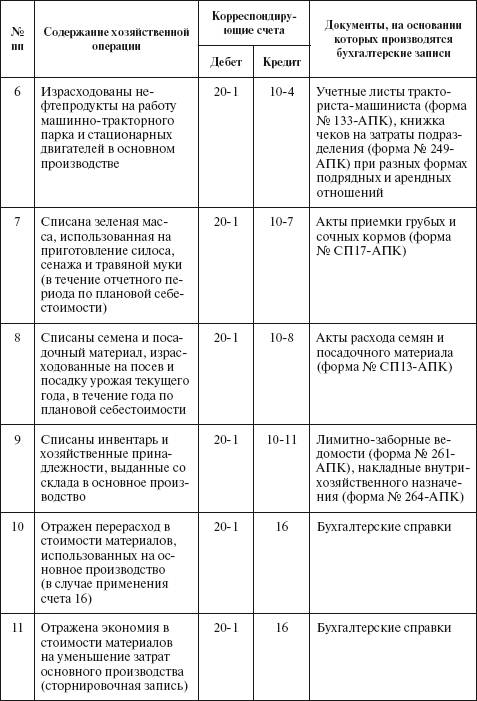
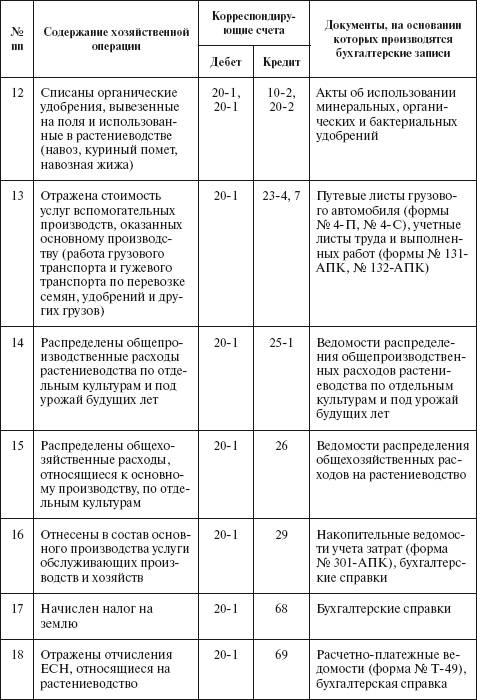
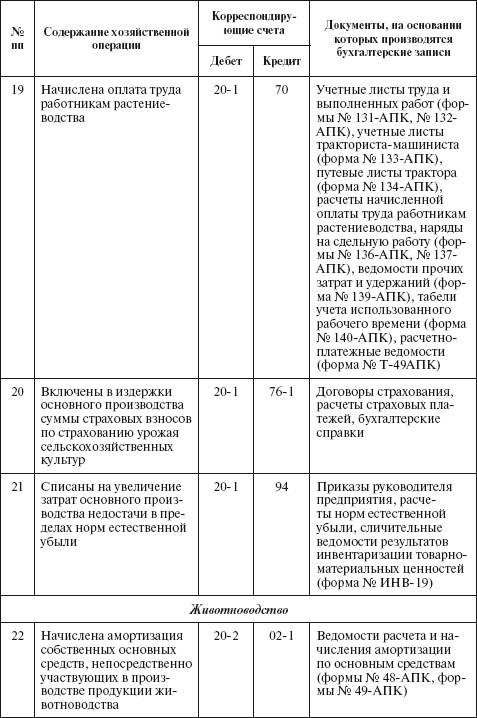
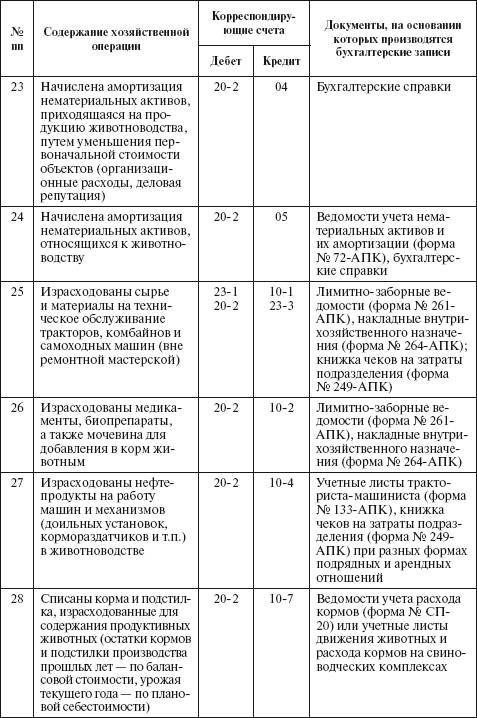
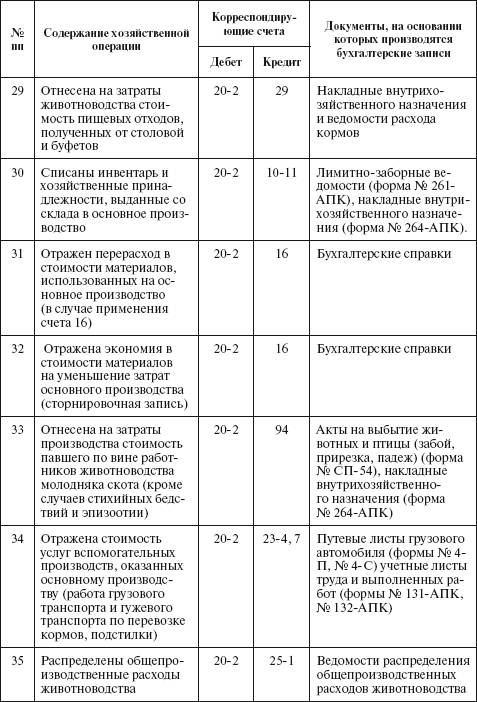
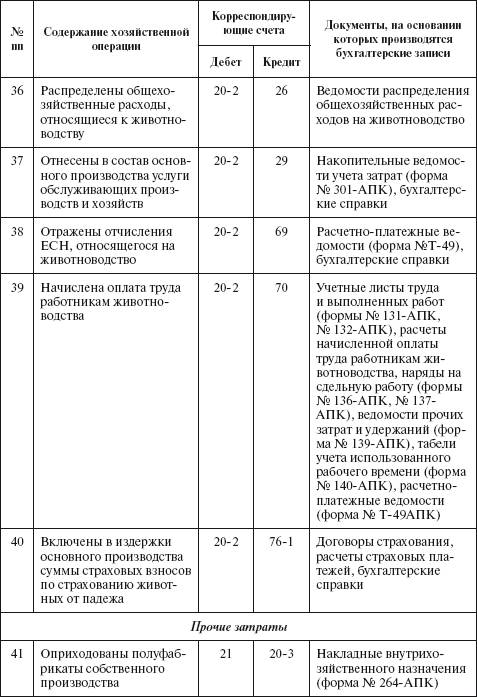
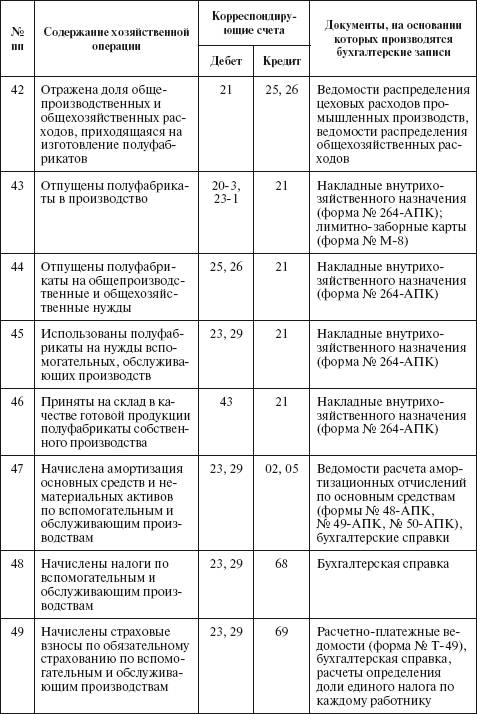
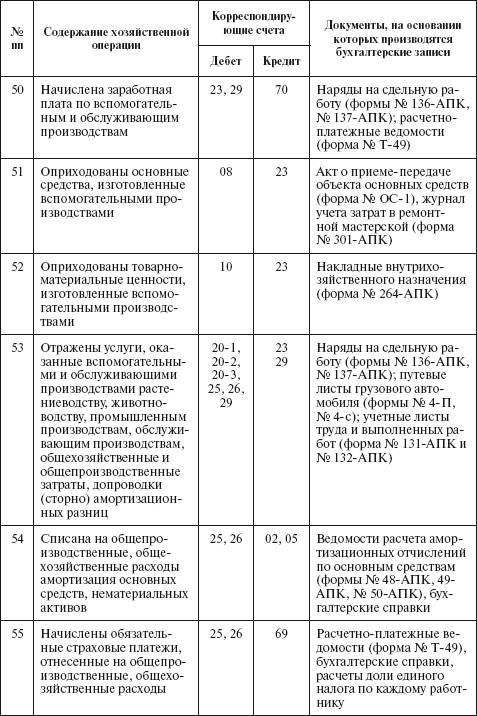
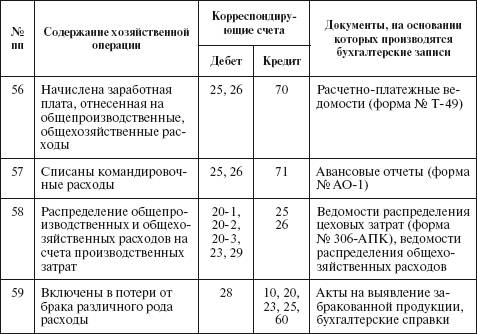
Типовые корреспонденции счетов по учету затрат на производство
Смотрите также
Порядок списания горюче-смазочных материалов
Горюче-смазочные материалы учитываются в бухгалтерском и налоговом учете по фактическим
затратам.
Учет горюче-смазочных материалов осуществляется на балансовом счете 61008 "Материалы"
о ...
Сравнительная характеристика учета аренды по международным и российским стандартам
Признак
сравнения
Единство
Различия
Классификация
аренды
Выделение двух видов
аренды: операционной и
финансовой
...
Контрольная задача
Составьте отчет о движении денежных средств компании А, используя прямой и косвенный
методы, на основе следующей информации.
Компания А Баланс на 31.12.20Х0 г. и 31.12.20Х1 г.
20Х1 г. 20Х0 г.
Ден ...