Учет кассовых операций и денежных документов в торговой организации
Одним из способов избежать нарушения по лимиту остатка кассы является выдача денежных средств под отчет. Это способ достаточно распространенный, тем более что сумму денежных средств, выдаваемых сотруднику под отчет, законодательство не ограничивает. Следует только помнить, что под отчет можно выдать деньги только сотруднику, полностью отчитавшемуся за ранее выданные суммы.
В бухгалтерском учете предприятие использует счет 50 «Касса» субсчет 3 «Денежные документы» по необходимости. Для торговых организаций использование этого субсчета становится актуальным, если оно, допустим, обеспечивает своих сотрудников проездными билетами на транспорт для выполнения работ, требующих поездок по городу, или талонами на бензин для тех же целей, а также направляет своих сотрудников в командировки, заранее приобретая билеты. В сущности, счет 50 «Касса» субсчет 3 «Денежные документы» заменил исключенный из нового плана счетов ранее действовавший счет 56 «Денежные документы». Почему нельзя приобретенные денежные документы сразу списать на затраты предприятия, зачем сначала учитывать их на счет 50 «Касса» субсчете 3 «Денежные документы»? Если торговое предприятие приобретает проездные билеты на месяц для своих менеджеров по закупкам, оно оплачивает билет сразу, т. е. тратит на него средства. Использование же этих средств будет осуществляться не сразу, а в течение месяца. А заранее приобретенный железнодорожный билет для командированного сотрудника может быть в силу изменившихся обстоятельств возвращен обратно. Поэтому стоимость таких документов можно списать лишь после их использования.
Приобретенные денежные документы хранятся в кассе предприятия и материальную ответственность за них, так же как и за наличные деньги, несет кассир. Если в течение дня имело место движение денежных документов, он составляет отчет, в котором указывает, сколько документов выбыло и сколько поступило. Данные отчета заносятся в книгу учета денежных документов.
В заключение можно привести корреспонденцию счетов и типовые проводки по счету 50 «Касса».
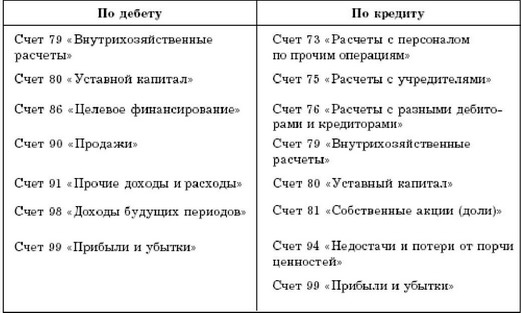
Счет 50 корреспондирует со следующими счетами (табл_ 11).
Таблица 11 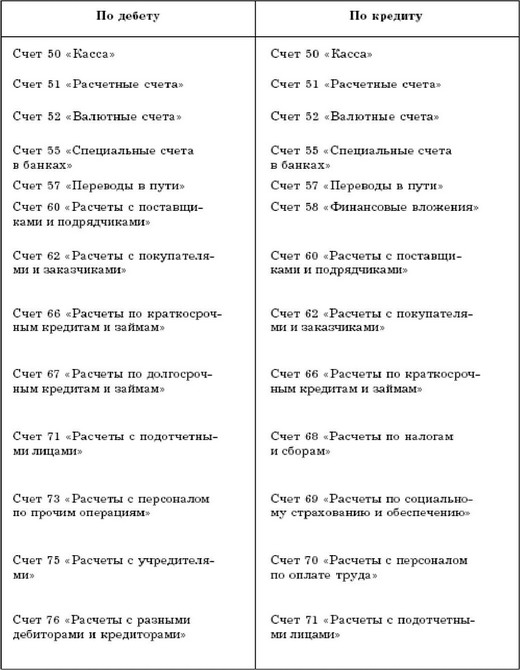
По дебету счета 50 используются следующие проводки (табл. 12). Таблица 12 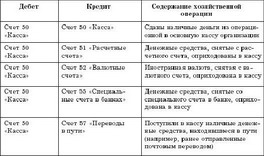
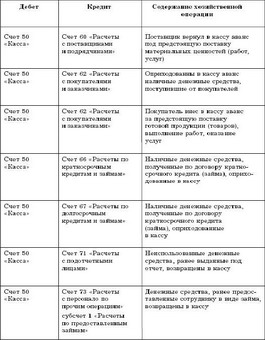
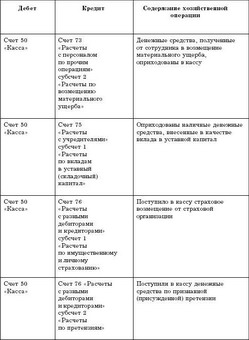
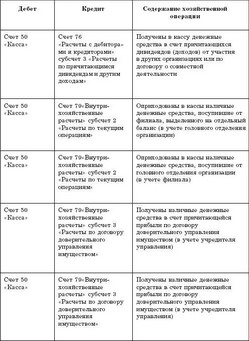
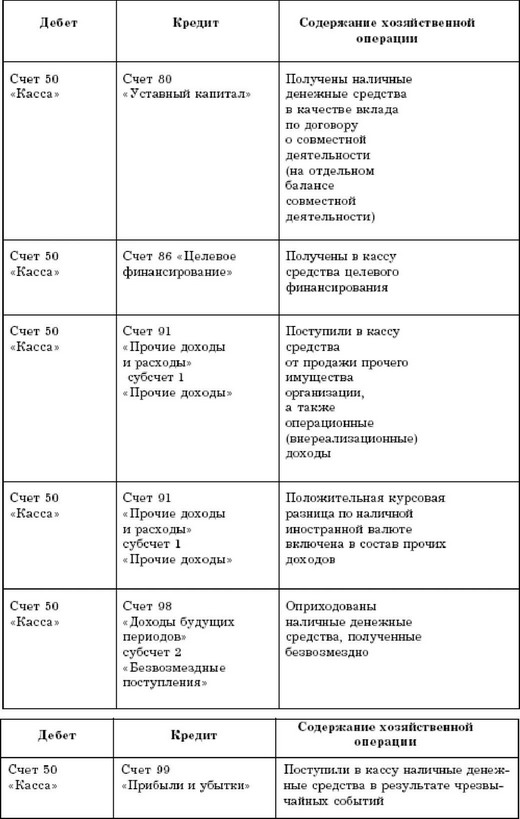
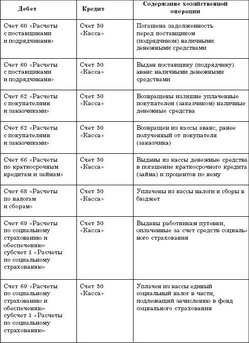
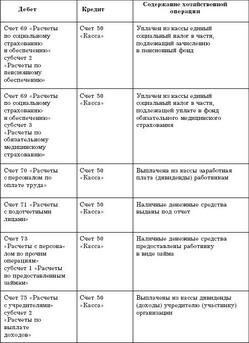
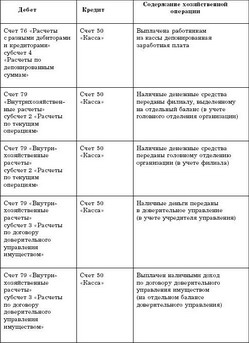
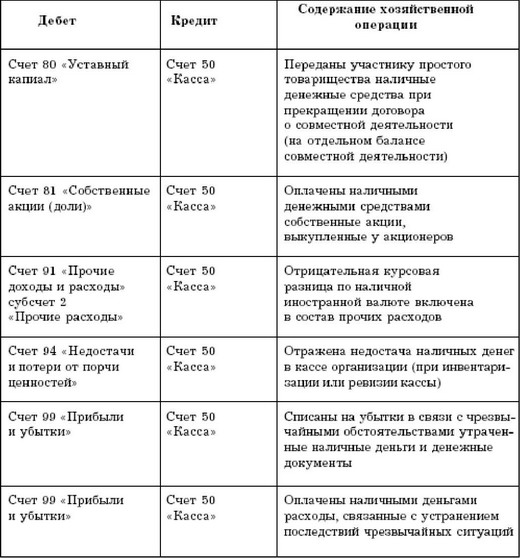
Типовые проводки по кредиту счета 50 (табл. 13).
Таблица 13 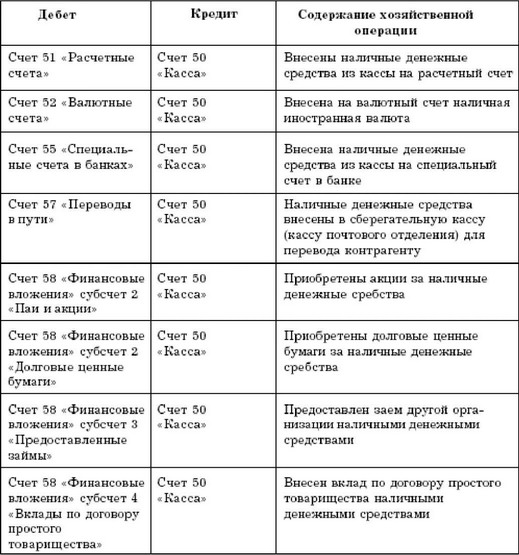
Смотрите также
Порядок предъявления векселей к погашениюи совершения протеста векселей
Предъявление векселя к оплате осуществляется уполномоченным сотрудником кредитной
организации, имеющим доверенность, оформленную в соответствии с требованиями действующего
законодательства Российс ...
Сводная бухгалтерская отчетность организации, подготовленная в соответствии
с российскими стандартами бухгалтерского учета, за 2003 год
Сводный бухгалтерский баланс на 31 декабря 2003 года (тыс. руб.)
┌──────────────────& ...
Земельные участки
Основополагающим принципом отражения в бухгалтерском учете операций, связанных
с земельными участками, является принцип имущественной обособленности – активы и
обязательства организации существуют ...