Переоценка основных средств
Пунктом 15 ПБУ 6/01 коммерческим организациям предоставлено право производить переоценку своих основных средств. Цель переоценки – определение текущей (восстановительной) стоимости объекта. Методическими указаниями по бухгалтерскому учету основных средств, утвержденными Приказом Минфина России от 13.10.2003 № 91н, определен ограниченный перечень методов переоценки. При этом, для документального подтверждения полной восстановительной стоимости могут быть использованы (п. 43 Методических указаний по учету основных средств):
● данные о ценах на аналогичную продукцию, полученные в письменной форме от организаций-изготовителей;
● сведения об уровне цен на аналогичную продукцию, имеющихся у органов государственной статистики, торговых инспекций и организаций;
● экспертные заключения оценщиков. Обращаю внимание главных бухгалтеров, что при использовании услуг оценщиков в соответствии со ст. 17 Федерального закона от 08.08.2001 г. №128-ФЗ «О лицензировании отдельных видов деятельности» оценочная деятельность подлежит лицензированию, а также на формулировку договора. Если в предмете договора четко установлено определение восстановительной стоимости, то результаты подлежат отражению в балансе организации. Если же предметом договора является определение текущей рыночной стоимости объекта, то результаты такой работы не могут быть отражены в балансе и бухгалтерской (финансовой) отчетности организации.
Переоценке подлежат группы однородных объектов (здания, транспортные средства, силовое оборудование и т.д.). Не подлежат переоценке земельные участки и объекты природопользования.
Если по состоянию на начало года разница между балансовой и текущей (восстановительной) стоимостью объектов основных средств, входящих в однородную группу, составляет менее 5%, то она признается несущественной. В этом случае проводить переоценку объектов, входящих в эту группу, не нужно (п. 44 Методических указаний по учету основных средств).
Если в результате переоценки стоимость основных средств увеличилась, то сумму увеличения относится в кредит счета 83 «Добавочный капитал»:
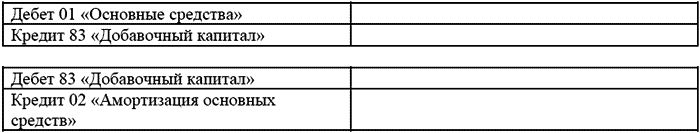
В ходе переоценки может увеличиться стоимость
тех основных средств, которые ранее были уценены. Тогда сумму дооценки в пределах
предыдущей уценки относится к внереализационным доходам. А превышение суммы дооценки
над уценкой списывается на добавочный капитал.
Если в результате переоценки стоимость основных средств уменьшилась, то сумма уменьшения относится в дебет счета 84 «Нераспределенная прибыль (непокрытый убыток». В бухгалтерском учете данная операция отражается следующими записями:
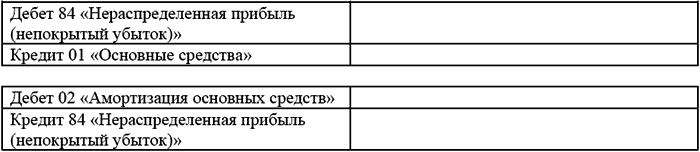
В ходе переоценки стоимость тех объектов
основных средств, которые ранее были дооценены, может уменьшиться. Тогда сумма уценки
в пределах предыдущей дооценки уменьшает добавочный капитал. Превышение суммы уценки
над суммой дооценки относится в дебет счета 84 «Нераспределенная прибыль (непокрытый
убыток)».
В соответствии с п. 1 ст. 257 НК РФ никакие результаты переоценки в целях налогообложения прибыли не учитываются. Причем сумма переоценки не принимается при определении стоимости амортизируемого имущества и при начислении амортизации, учитываемой в целях исчисления налога на прибыль (возникают постоянные разницы).
При расчете налога на имущество результаты переоценки влияют на размер налоговой базы (письмо Минфина России дот 30.11.2004 г. №03-06-01-04/150).
Смотрите также
Развитие законодательства в области бухгалтерского учета
Стандартизация учета предполагает наличие законодательных актов, делающих соответствие
стандартам обязательным для различных предприятий. Следующим этапом, закрепившим
появление бухгалтерских стан ...
Учет финансовых вложений
После изучения этой главы вы узнаете:
- об экономическом содержании понятия «финансовые вложения» и их видах;
- об оценке финансовых вложений и их учете;
- об отражении операций по финансовым вло ...
Сводный баланс, соответствующий МСФО
Сравнение номенклатуры статей бухгалтерского баланса, представленной в Приказе
Министерства финансов РФ "О формах бухгалтерской отчетности организаций", с регламентациями
МСФО 1 свидетел ...