Приложение 3
Нормы расходов организаций на выплату суточных за каждый день нахождения в заграничной командировке, в пределах которых при определении налоговой базы по налогу на прибыль организаций такие расходы относятся к прочим расходам, связанным с производством и реализацией
долл. США
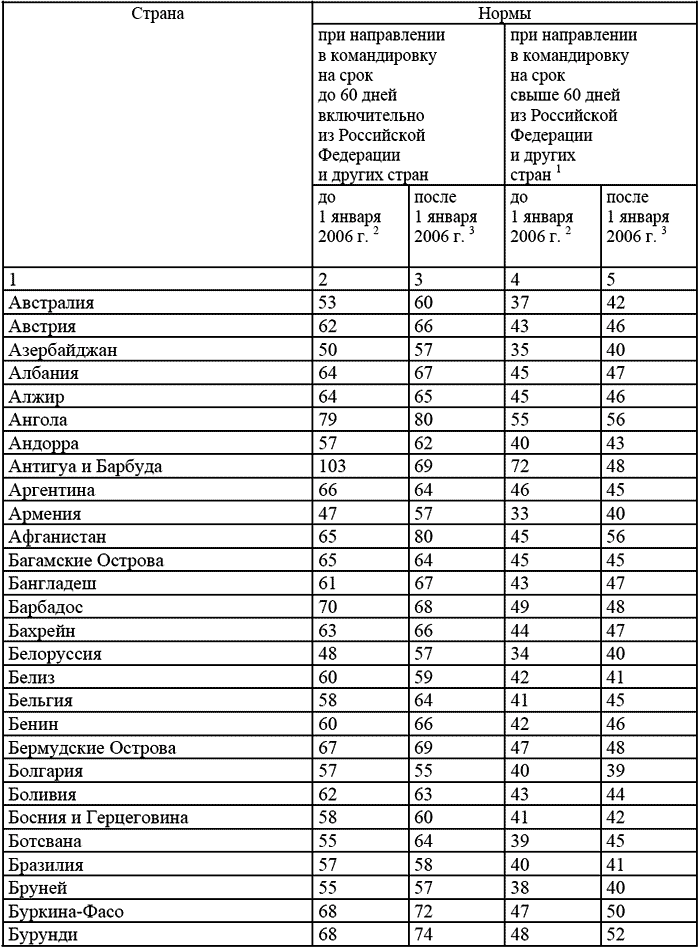
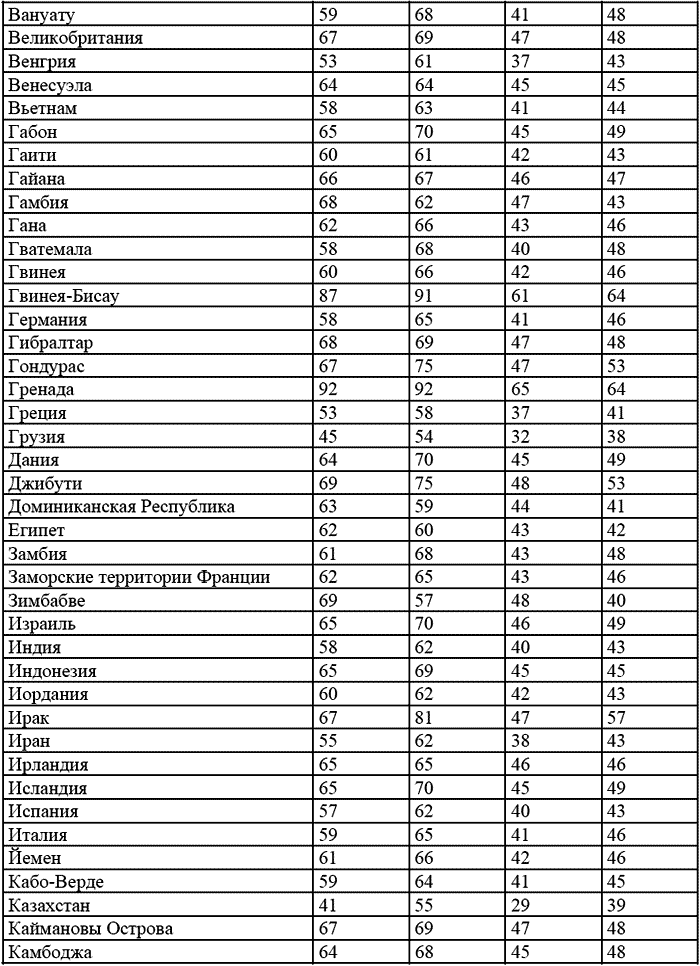
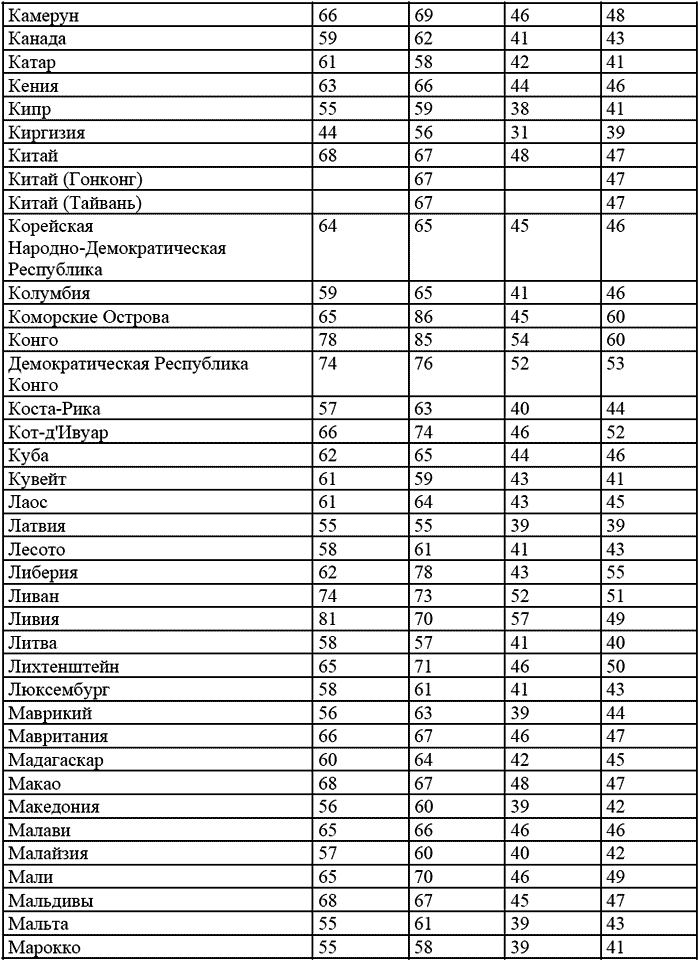
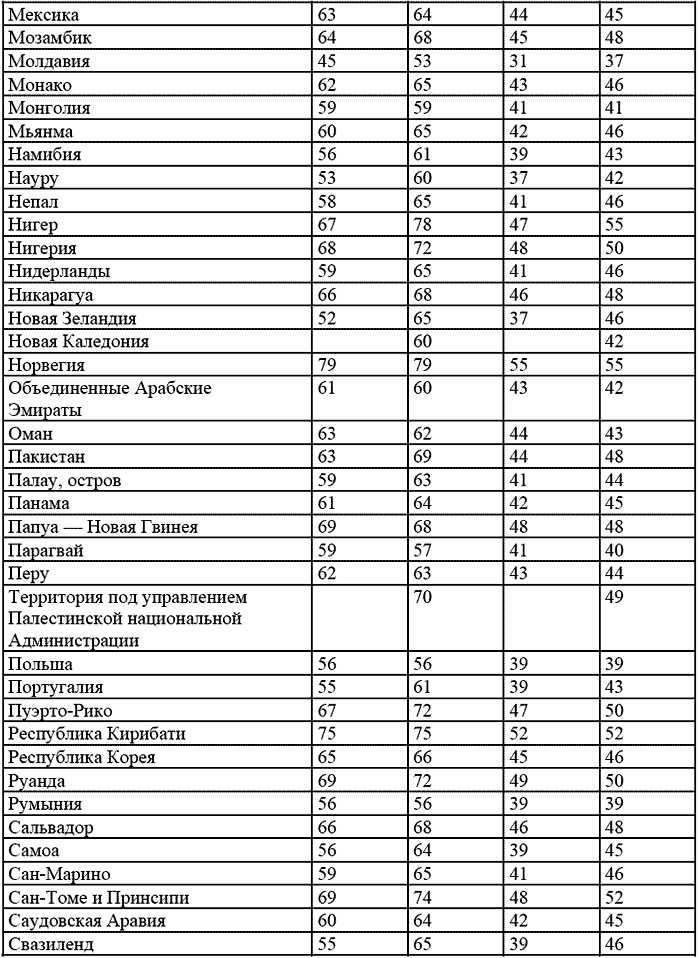
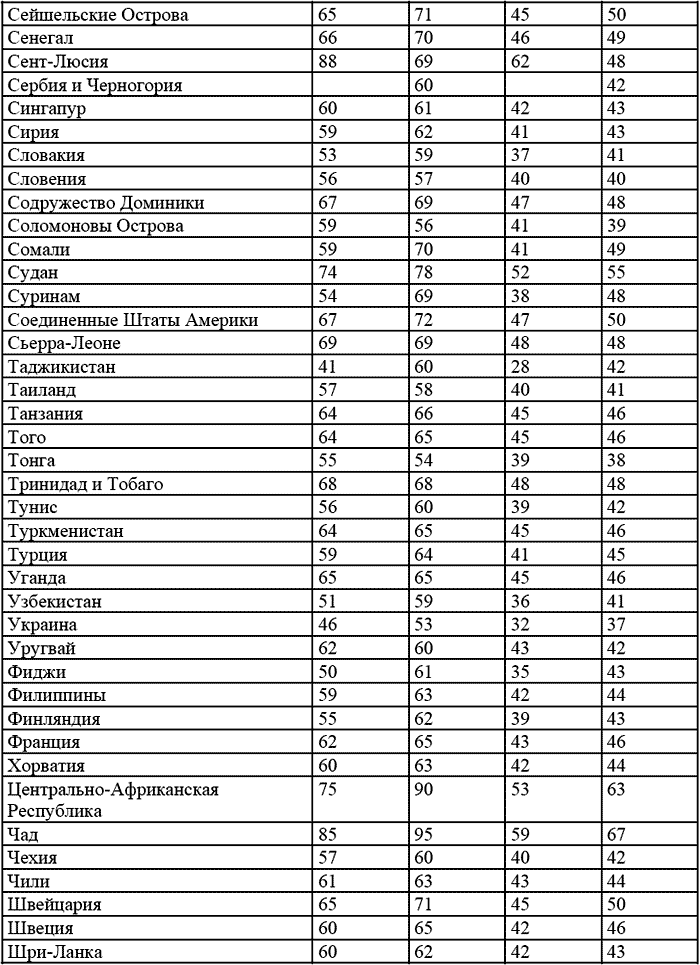
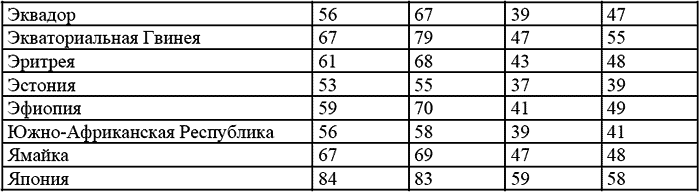
1 Указанные нормы также применяются при направлении в командировку работников загранучреждений Российской Федерации, филиалов (представительств) российских организаций за границей в пределах страны, где находится указанное загранучреждение, филиал (представительство), независимо от срока командировки.
2 Установлены Постановлением Правительства РФ от 08.02.2002 № 93.
3 Установлены Постановлением Правительства РФ от 13.05.2005 № 299, которое внесло соответствующие изменения в Постановление Правительства РФ от 08.02.2002 № 93.
Смотрите также
Сопоставление экономического содержания классификации потоков денежных средств,
используемой при формировании отчета о движении денежных средств, по российским
и международным стандартам
Вид деятельности по российским стандартам
Вид деятельности по МСФО 7
Текущая - деятельность в соответствии с предметом и целями деятельности,
т.е. производ ...
Дебиторская задолженность
Под дебиторской задолженностью (receivables - амер.; debt, debtors - англ.) понимаются
обязательства различных контрагентов перед предприятием. Дебиторскую задолженность
предприятия обычно разделя ...
Закрытие банковских счетов в соответствии с п. 1.1 ст. 859 ГК РФ
Пунктом 1.1 ст. 859 Гражданского кодекса Российской Федерации в редакции Федерального
закона от 18.07.2005 N 89-ФЗ "О внесении изменения в статью 859 части второй Гражданского
кодекса Российс ...