Понятие финансовых результатов и порядок их отражения в учете
По окончании отчетного года при составлении годовой бухгалтерской отчетности счет 99 закрывается. При этом заключительной записью декабря сумму чистой прибыли (убытка) отчетного года списывают со счета 99 в кредит (дебет) счета 84 «Нераспределенная прибыль (непокрытый убыток)».
Аналитический учет прибылей и убытков в сельском хозяйстве ведется в ведомости аналитического учета № 76–АПК, синтетический учет – в журнале–ордере № 15–АПК. Ведомость № 76–АПК открывают на календарный год. В ней по каждой позиции аналитического учета по счету 99 выделяют предусмотренные действующей системой учета и отчетности данные. Итоговые данные ведомости № 76–АПК используют для заполнения квартальной и годовой отчетности по форме № 2 «Отчет о прибылях и убытках». В конце отчетного периода кредитовые обороты по счету 99 переносят в Главную книгу
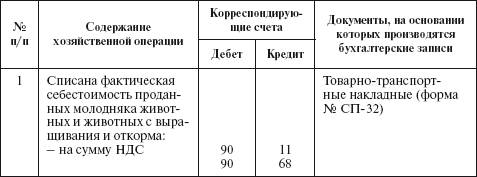
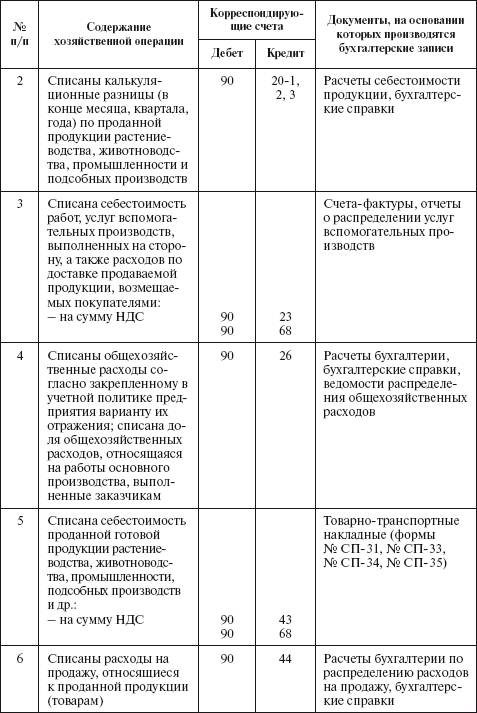
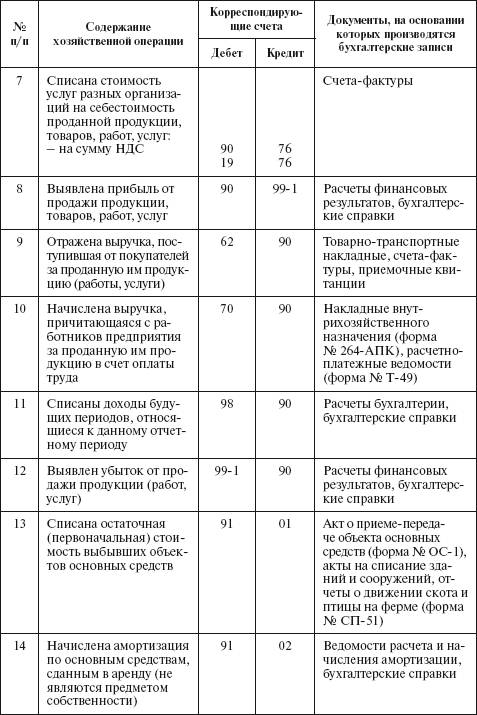
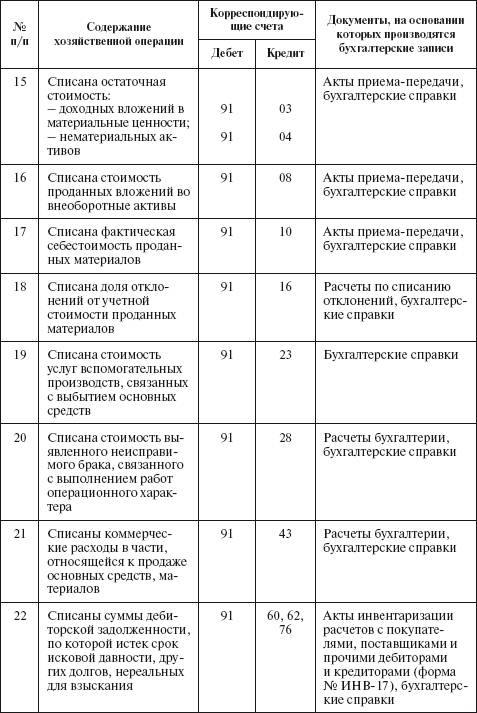
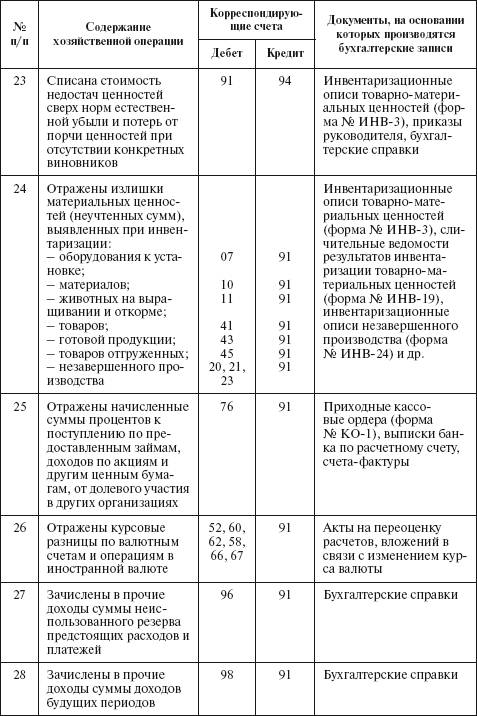
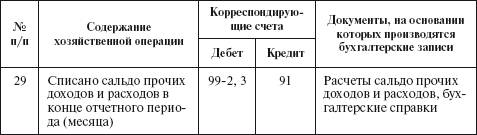
Типовые корреспонденции счетов по учету доходов, расходов и формирования финансовых результатов
Смотрите также
Капитальные вложения
Капитальные вложения – это инвестиции в основной капитал, в том числе затраты
на новое строительство, расширение, реконструкцию и техническое перевооружение,
а также приобретение основных средств ...
Изготовление визиток
Расходы по печатанию визиток для сотрудников кредитных организаций, содержащие
данные о должности и структурном подразделении, в котором работает сотрудник, служебном
телефоне, номере факса, элект ...
Перечень документов, подлежащих утверждению кредитной организациейдля
организации кассовой работы
Документы, касающиеся организации кассовой работы:
- положение о кассовом подразделении (документ, определяющий структуру кассового
подразделения, количество касс и численность кассовых работников) ...