Приложение 28
При неисполнении страхователем, перестрахователем обязательства по уплате страховой премии (взноса) в срок, установленный договором страхования, сострахования, перестрахования, на сумму начисленного вознаграждения, причитающегося страховым агентам, страховым брокерам за заключение договоров страхования, сострахования, перестрахования производится сторнирующая запись способом «красное сторно».
По дебету субсчета 77-7 «Расчеты со страховыми агентами, страховыми брокерами по вознаграждению» отражаются выплаченные (перечисленные) суммы страховым агентам, страховым брокерам по вознаграждению за заключение договоров страхования, сострахования, перестрахования в корреспонденции со счетами учета денежных средств или счетом 77 «Расчеты по страхованию, сострахованию и перестрахованию» (субсчет «Расчеты по страховым премиям (взносам) со страховыми агентами, страховыми брокерами») в случае удержания вознаграждения из страховых премий (взносов), уплаченных страхователями, перестрахователями через страховых агентов, страховых брокеров.
Аналитический учет по счету 77 «Расчеты по страхованию, сострахованию и перестрахованию» ведется по видам страхования, по страхователям, перестрахователям, перестраховщикам, страховым агентам, страховым брокерам, территориальным фондам обязательного медицинского страхования и другим направлениям, необходимым для управления страховой организацией и составления отчетности, например, в разрезе договоров страхования и перестрахования. 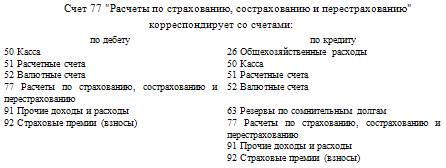
8. При применении счета 91 «Прочие доходы и расходы» следует иметь в виду следующее.
Счет 91 «Прочие доходы и расходы» предназначен для обобщения информации о прочих доходах и расходах отчетного периода.
По кредиту счета 91 «Прочие доходы и расходы» в течение отчетного периода также находят отражение:
проценты, полученные (подлежащие получению) перестраховщиком по депонированным (недоперечисленным) перестрахователем премиям по договорам, принятым в перестрахование, – в корреспонденции со счетом учета расчетов по перестрахованию;
вознаграждения и тантьемы, полученные (подлежащие получению) от перестраховщика по договорам, переданным в перестрахование, – в корреспонденции со счетом учета расчетов по перестрахованию;
поступления, связанные с оказанием другим страховым организациям услуг страхового агента, сюрвейера и аварийного комиссара, – в корреспонденции со счетами учета расчетов или денежных средств;
поступления, связанные с осуществлением перешедшего к страховой организации права требования, которое страхователь (выгодоприобретатель) имеет к лицу, ответственному за убытки, возмещенные в результате страхования, – в корреспонденции со счетами учета расчетов или денежных средств;
поступления, связанные с выдачей дубликатов страховых полисов по обязательному медицинскому страхованию, – в корреспонденции со счетами учета расчетов или денежных средств;
поступления, связанные с возмещением расходов на оказание застрахованному медицинской помощи от юридических или физических лиц, ответственных за причиненный вред здоровью гражданина, – в корреспонденции со счетами учета расчетов или денежных средств.
По дебету счета 91 «Прочие доходы и расходы» в течение отчетного периода также находят отражение:
проценты, уплачиваемые перестраховщику по депонированным (недоперечисленным) премиям по договорам, переданным в перестрахование, – в корреспонденции со счетом учета расчетов по перестрахованию;
тантьемы, уплачиваемые перестрахователю по договорам, принятым в перестрахование, – в корреспонденции со счетом учета расчетов по перестрахованию;
расходы, связанные с оказанием другим страховым организациям услуг страхового агента, сюрвейера и аварийного комиссара, – в корреспонденции со счетами учета расчетов или денежных средств;
Смотрите также
Оценка финансовых инструментов
Согласно МСФО 39 оценка финансовых инструментов делится на первоначальную (на
дату их признания) и последующую.
При первоначальном признании финансовые активы и финансовые обязательства оцениваются ...
Контрольные вопросы
1. В чем заключается основное различие между финансовым и управленческим учетом?
2. Какова основная общая черта финансового и управленческого учета?
3. Каких пользователей финансовой отчетности вы м ...
Развитие законодательства в области бухгалтерского учета
Стандартизация учета предполагает наличие законодательных актов, делающих соответствие
стандартам обязательным для различных предприятий. Следующим этапом, закрепившим
появление бухгалтерских стан ...