Учет страховых резервов
Для обобщения информации о страховых резервах, образуемых страховой организацией в соответствии с действующим законодательством на основании положений о порядке формирования страховых резервов, утвержденных в установленном порядке, доле перестраховщиков в страховых резервах и результатах изменения страховых резервов предназначен счет 95 «Страховые резервы».
Инструкцией по применению Плана счетов предусмотрено открытие следующих субсчетов для учета РНП:
95/1 «Резерв незаработанной премии»;
95/2 «Доля перестраховщиков в резерве незаработанной премии»;
95/3 «Результат изменения резерва незаработанной премии»;
95/4 «Результат изменения доли перестраховщиков в резерве незаработанной премии».
По кредиту субсчета 95/1 «Резерв незаработанной премии» отражается определенная на основании специального расчета сумма РНП на конец отчетного периода в корреспонденции с дебетом субсчета 95/3 «Результат изменения резерва незаработанной премии».
По дебету субсчета 95/1 «Резерв незаработанной премии» в корреспонденции с кредитом субсчета 95/3 «Результат изменения резерва незаработанной премии» – сумма РНП предыдущего отчетного периода.
По дебету субсчета 95/2 «Доля перестраховщиков в резерве незаработанной премии» в корреспонденции с кредитом субсчета 95/4 «Результат изменения доли перестраховщиков в резерве незаработанной премии» страховые организации, выступающие в договоре перестрахования перестрахователями, отражают определенную на основании специального расчета долю перестраховщиков в РНП на конец отчетного периода.
По кредиту субсчета 95/2 «Доля перестраховщиков в резерве незаработанной премии» в корреспонденции с дебетом субсчета 95/4 «Результат изменения доли перестраховщиков в резерве незаработанной премии» страховые организации, выступающие в договоре перестрахования перестрахователями, указывают долю перестраховщиков в РНП предыдущего отчетного периода.
По окончании отчетного периода дебетовое или кредитовое сальдо, образовавшееся на субсчетах 95/3 «Результат изменения резерва незаработанной премии» и 95/4 «Результат изменения доли перестраховщиков в резерве незаработанной премии», списывается соответственно в дебет или кредит счета 99 «Прибыли и убытки».
Обобщая сказанное, приведем корреспонденции счетов по синтетическому учету РНП: 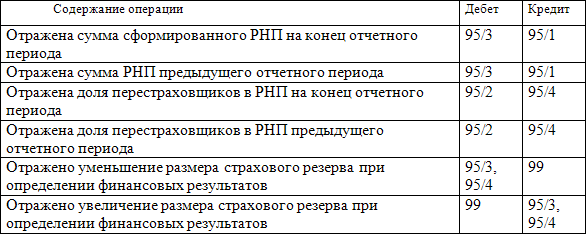
Аналитический учет по счету 95 «Страховые резервы» ведется по каждому виду страхования и другим направлениям, необходимым для управления страховой организацией и составления отчетности.
Смотрите также
Классификационные группы основных средств по предметному признаку
По МСФО 16
По ПБУ 6/01
земля;
здания;
производственное оборудование;
суда;
самолеты;
иные транспортные средства;
мебель и прочие принад ...
Стандартизация бухгалтерского учета на региональном уровне
В настоящее время процесс международной стандартизации бухгалтерского учета параллельно
осуществляется на двух уровнях: региональном и международном.
Стандартизация на региональном уровне представл ...
Сравнительная характеристика учета операций в иностранной валюте по международным
и российским стандартам
Признак
сравнения
Единство
Различия
Отражение
операций в
иностранной
валюте
Учет стоимости активов
и обязательств в ...